LokalStore88 Jumat,9 Oktober 2026.
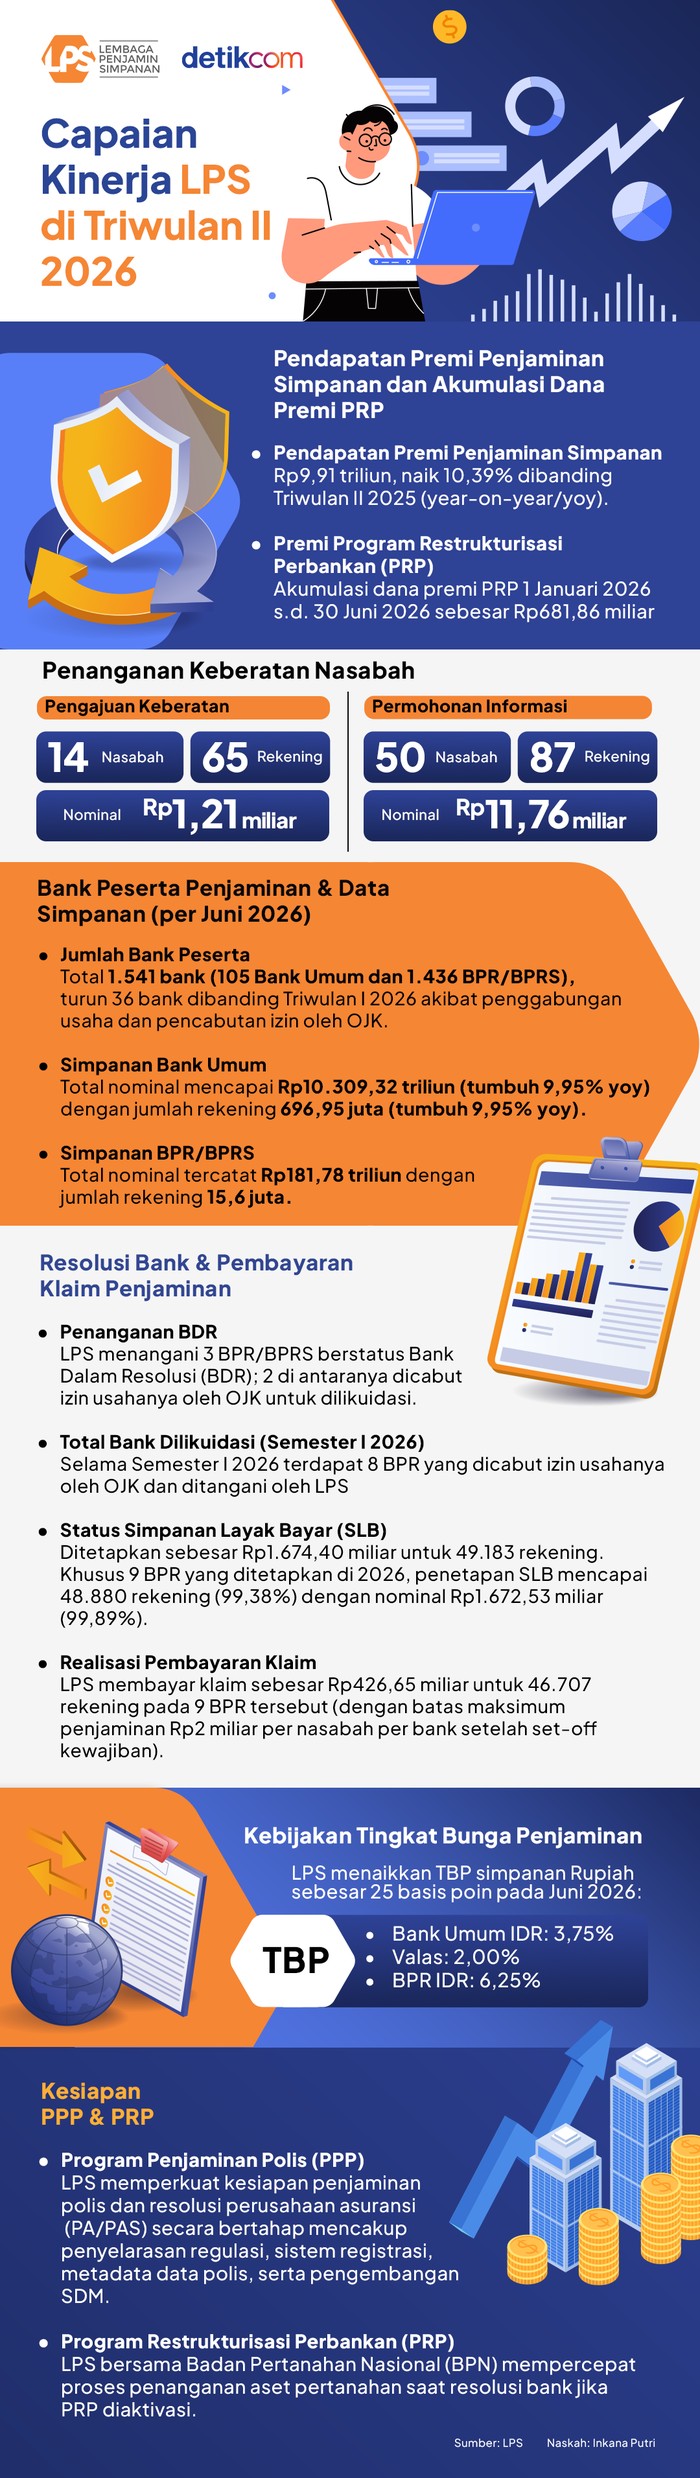
Akhirnya, sang penjaga gawang sistem keuangan nasional ini merilis rapor kinerjanya untuk periode paruh pertama 2026, dan angkanya cukup mengesankan bagi para pengamat ekonomi. Dengan total pendapatan premi penjaminan simpanan yang menyentuh angka Rp9,91 triliun, Lembaga Penjamin Simpanan (LPS) menunjukkan bahwa fondasi kepercayaan masyarakat terhadap institusi perbankan masih sangat kokoh. Angka ini bukan sekadar statistik kering, melainkan representasi nyata dari jaminan yang diberikan atas triliunan rupiah simpanan rakyat di berbagai bank umum di Indonesia. Pertumbuhan sebesar 10,39% secara tahunan menjadi bukti bahwa aktivitas perbankan tidak hanya stabil, tetapi juga bergerak maju di tengah dinamika ekonomi global yang fluktuatif. Bagi awam, angka sekelas ini mungkin terasa abstrak, namun bagi regulator dan pelaku pasar, inilah indikator vital kesehatan sistem keuangan.
Bagi banyak orang, nama LPS mungkin hanya dikenal ketika terjadi kasus kegagalan bank atau proses likuidasi. Padahal, peran utamanya jauh lebih fundamental, yaitu memberikan jaminan kepada nasabah agar simpanan mereka aman hingga batas tertentu. Setiap kali nasabah menabung di bank umum yang menjadi anggota LPS, bank tersebut wajib membayar premi ke lembaga ini. Semakin tinggi jumlah simpanan yang dihimpun bank, semakin besar pula premi yang harus dibayar. Oleh karena itu, lonjakan pendapatan premi LPS secara langsung berkorelasi dengan pertumbuhan jumlah simpanan di seluruh industri perbankan nasional. Ini adalah mekanisme perlindungan yang berjalan terus-menerus di balik layar, melindungi jutaan rekening tanpa perlu intervensi dramatis.
🛒 LapakStore88 - Toko Produk Aplikasi Premium Termurah — Kunjungi Toko »
Triwulan II tahun 2026 menjadi momen krusial di mana LPS dapat mengevaluasi efektivitas kebijakan moneter dan fiskal yang telah diterapkan sebelumnya. Pertumbuhan 10,39% dari tahun ke tahun menunjukkan bahwa inflasi dan suku bunga yang berlaku di periode tersebut berhasil mendorong penghimpunan dana oleh bank-bank. Masyarakat cenderung lebih memilih menyimpan dananya di lembaga formal yang dijamin negara ketimbang instrumen investasi berisiko tinggi lainnya. Hal ini mengindikasikan bahwa literasi keuangan masyarakat Indonesia terus meningkat seiring dengan semakin dikenalnya peran LPS. Ketika orang memahami bahwa uangnya aman, mereka merasa tenang untuk bertransaksi dan berinvestasi dalam bentuk tabungan atau deposito.
Memahami Dinamika di Balik Angka Premi
Kita perlu mendalami mengapa premi penjaminan dapat tumbuh dua digit dalam kondisi ekonomi yang penuh tantangan. Faktor utama yang mempengaruhi besaran premi adalah penafsiran risiko keterlambatan pembayaran klaim (PTPKL) yang ditetapkan oleh LPS. Semakin rendah risiko yang diestimasi, semakin rendah tarif premi yang harus dibayar bank, namun jika volume simpanan naik drastis, total pendapatan LPS tetap bisa meningkat signifikan. Dalam laporan kali ini, kombinasi antara volume simpanan yang besar dan tarif premi yang kompetitif menghasilkan total pendapatan yang solid. Ini menandakan bahwa bank-bank peserta LPS memiliki kondisi kesehatan keuangan yang baik dan mampu memenuhi kewajiban pembayaran preminya tepat waktu tanpa kendala likuiditas.
Perlu dicatat bahwa pendapatan premi ini merupakan sumber pendanaan utama bagi LPS untuk menjalankan fungsi lindunginya. Dana ini kemudian diinvestasikan secara hati-hati untuk menyiapkan cadangan pembayaran klaim jika sewaktu-waktu ada bank yang gagal. Dengan akumulasi pendapatan yang konsisten setiap triwulannya, LPS mampu membangun cadangan dana yang tebal, memberikan tulang punggung bagi stabilitas sistem keuangan nasional. Investor asing maupun domestik sering melihat kekuatan cadangan LPS sebagai salah satu parameter penting sebelum memutuskan untuk masuk ke pasar obligasi atau instrumen keuangan Indonesia. Semakin kuat proteksi simpanan, semakin rendah persepsi risiko negara, yang pada gilirannya menurunkan biaya pinjaman pemerintah dan korporasi.
Dalam konteks perbandingan antar negara, posisi Indonesia dalam hal rasio penjaminan simpanan terhadap Produk Domestik Bruto (PDB) tergolong kompetitif. Meskipun angka absolut belum dipublikasikan secara lengkap dalam ringkasan ini, tren pertumbuhan premi yang positif adalah sinyal awal yang baik. Banyak negara berkembang juga mengadopsi model penjaminan simpanan serupa, namun konsistensi pertumbuhan seperti yang dicapai LPS di Triwulan II 2026 tidak selalu mudah dicapai. Ini membutuhkan koordinasi yang baik antara Bank Indonesia, Otoritas Jasa Keuangan (OJK), dan Kementerian Keuangan. LPS bekerja dalam ekosistem yang saling melengkapi dengan kementerian dan lembaga terkait untuk memastikan bahwa setiap rupiah simpanan masyarakat terlindungi secara maksimal.
Dampak Langsung bagi Nasabah dan Industri Perbankan
Bagi nasabah individual, keberhasilan LPS mempertahankan dan meningkatkan pendapatan preminya berarti jaminan keamanan dana mereka semakin terjamin. Masyarakat tidak perlu khawatir berlebihan terhadap rumor-rumor negatif yang beredar di media sosial mengenai kondisi bank-bank tertentu selama bank tersebut masih beroperasi secara normal. Kepercayaan ini adalah aset tak berwujud yang paling berharga bagi industri perbankan. Ketika nasabah merasa aman, mereka tidak akan melakukan penarikan dana secara serentak (bank run) yang bisa memicu krisis likuiditas. Pengalaman historis menunjukkan bahwa negara dengan sistem penjaminan simpanan yang kuat cenderung lebih tahan banting terhadap gejolak pasar global dibandingkan negara yang sistemnya lemah atau tidak ada sama sekali.
Sementara itu, bagi industri perbankan, kewajiban membayar premi menjadi bagian dari struktur biaya operasional yang sudah terhitung. Bank-bank besar dengan aset triliunan rupiah tentu memiliki porsi kontribusi yang signifikan terhadap total pendapatan LPS. Namun, biaya ini dianggap wajar mengingat manfaat perlindungan reputasi yang didapatkan. Bank yang terdaftar di LPS biasanya memiliki kepercayaan lebih tinggi di mata pemasar dan mitra bisnis, karena ada jaminan negara di belakangnya. Hal ini menciptakan efek domino yang positif bagi perekonomian secara keseluruhan, mulai dari memperlancar proses kredit hingga mendorong kegiatan perdagangan domestik yang sehat dan teratur.
Analisis lebih dalam menunjukkan bahwa stabilitas pendapatan premi LPS juga mencerminkan keberagaman basis nasabah di Indonesia. Dari desa hingga kota besar, data simpanan terus mengalir dan berkontribusi pada total premi. Urbanisasi dan digitalisasi perbankan telah memperluas jangkauan pengumpulan dana, memungkinkan bank-bank untuk menjangkau segmen pasar yang sebelumnya sulit dijangkau. Peningkatan jumlah rekening aktif di platform digital bank menjadi pendorong lain bagi pertumbuhan simpanan. Setiap transaksi digital yang berakhir dengan saldo di rekening mengkontribusi pada masa penghitungan premi. Transformasi digital ini mempercepat akumulasi dana yang pada akhirnya tercermin dalam laporan kinerja triwulanan LPS.
Sudut Pandang Regulator dan Prospek ke Depan
Pihak regulator, baik OJK maupun Bank Indonesia, pastinya menyambut baik data kinerja LPS yang positif ini. Stabilitas di sektor perbankan adalah prasyarat mutlak bagi pertumbuhan ekonomi yang berkelanjutan. Dengan kinerja LPS yang sehat, risiko sistemik dapat ditekan seminimal mungkin. Regulator dapat lebih fokus pada penyempurnaan regulasi untuk mendorong inovasi keuangan tanpa terlalu khawatir akan kerentanan di sektor simpanan. Sinergi antar lembaga ini menjadi kunci dalam menghadapi berbagai tantangan ekonomi di masa depan, termasuk potensi resesi global atau perubahan iklim yang mempengaruhi sektor riil. LPS menjadi salah satu pilar penyangga yang menjaga agar gelombang ketidakpastian tidak menghantam masyarakat kecil secara langsung.
Meskipun hasil Triwulan II 2026 sangat baik, LPS tetap harus waspada terhadap perkembangan ekonomi makro di sisa tahun 2026. Volatilitas nilai tukar rupiah, harga komoditas global, dan kebijakan suku bunga acuan dapat mempengaruhi perilaku perbankan dan masyarakat. Jika suku bunga naik drastis, beban biaya dana bank akan meningkat, yang bisa mempengaruhi kemampuan mereka membayar premi secara optimal. Namun, berdasarkan tren historis, LPS memiliki mekanisme penyesuaian tarif yang dinamis untuk memastikan keberlanjutan operasional. Fleksibilitas kebijakan ini memungkinkan LPS untuk menyesuaikan diri dengan perubahan kondisi pasar tanpa mengorbankan prinsip kehati-hatian yang menjadi ciri khas lembaga penjamin simpanan.
Ke depan, tantangan utama bagi LPS adalah bagaimana mempertahankan tingkat kepercayaan publik di era informasi yang cepat. Isu-isu seputar perbankan sering kali menyebar dengan kecepatan tinggi di media sosial, sehingga edukasi publik menjadi tugas yang tak kalah pentingnya daripada pengelolaan keuangan. LPS perlu terus aktif dalam memberikan informasi yang akurat dan mudah dipahami agar masyarakat tidak mudah terprovokasi oleh berita bohong. Transparansi laporan kinerja seperti yang dirilis di Triwulan II 2026 adalah langkah awal yang baik. Dengan terus membuka buku dan menjelaskan peran mereka, LPS memperkuat citra sebagai lembaga yang accountable dan bertanggung jawab.
Secara prospektif, pertumbuhan pendapatan premi yang solid akan memungkinkan LPS untuk memperluas cakupan penjaminan atau meningkatkan kualitas investasi dana cadangan. Diversifikasi portofolio investasi LPS menjadi semakin penting untuk menjaga nilai riil cadangan dana dari erosi inflasi. Dengan aset yang dikelola secara prudent, LPS dapat memastikan bahwa ketika masa depan membutuhkan pembayaran klaim, dana tersebut tersedia dalam jumlah yang memadai. Ini adalah investasi jangka panjang untuk ketahanan ekonomi nasional, yang manfaatnya akan dirasakan oleh generasi mendatang. Keberhasilan di Triwulan II 2026 adalah fondasi yang kuat untuk membangun masa depan sistem keuangan Indonesia yang lebih tangguh.
Perlu juga dilihat bahwa kontribusi sektor perbankan terhadap pendapatan LPS mencerminkan konsolidasi sektor ini pasca-reformasi. Bank-bank yang lebih kecil seringkali merger atau melakukan efisiensi untuk memenuhi standar kecukupan modal. Konsolidasi ini membuat bank-bank yang tersisa lebih sehat dan lebih mampu membayar premi. Lingkungan perbankan yang lebih terkonsolidasi cenderung lebih stabil dan lebih mudah diatur oleh regulator. LPS berada di posisi strategis untuk memantau dinamika ini dan memastikan bahwa proses konsolidasi tidak merugikan kepentingan nasabah. Jaminan yang diberikan tetap menjadi prioritas utama, apapun struktur kepemilikan atau ukuran banknya.
Di sisi lain, persaingan antar bank dalam menghimpun dana juga mendorong inovasi produk simpanan. Bank-bank berlomba-lomba menawarkan bunga yang kompetitif dan layanan yang便捷 untuk menarik nasabah baru. Intensitas persaingan ini pada akhirnya menguntungkan konsumen karena mereka mendapatkan lebih banyak pilihan. LPS tidak ikut campur dalam persaingan komersial ini, tetapi hadir sebagai penjamin netral. Netralitas ini penting agar kepercayaan publik tetap terjaga. Masyarakat melihat LPS bukan sebagai pihak yang memihak bank tertentu, melainkan sebagai pelindung hak mereka. Sikap ini sangat vital dalam menjaga stabilitas psikologis pasar keuangan di saat situasi tidak menentu.
Analisis sektor menunjukkan bahwa kesehatan intermediasi perbankan, yang diukur melalui rasio Loan to Deposit Ratio (LDR), juga berpengaruh pada kelancaran pembayaran premi. Bank yang memiliki likuiditas berlebih cenderung lebih mudah memenuhi kewajiban non-puntung seperti premi penjaminan. Sebaliknya, bank yang ketat likuiditasnya mungkin perlu mengalokasikan dana lebih hati-hati. Data triwulanan LPS memberikan petunjuk tentang distribusi likuiditas di sektor perbankan. Jika mayoritas bank dapat membayar premi tepat waktu, itu artinya likuiditas sistem terjaga dengan baik. Ini adalah sinyal positif bagi seluruh ekosistem keuangan yang bergantung pada ketersediaan dana.
Terakhir, pencapaian LPS di Triwulan II 2026 membuktikan bahwa model penjaminan simpanan di Indonesia berjalan efektif. Kombinasi antara regulasi yang jelas, penegakan hukum yang tegas, dan transparansi informasi telah menciptakan ekosistem yang aman bagi simpanan rakyat. Jika tren ini berlanjut, kita dapat berharap pada penjaminan yang semakin luas dan perlindungan yang semakin kuat. Masyarakat Indonesia dapat bernapas lega mengetahui bahwa ada lembaga negara yang bekerja keras di balik layar untuk melindungi uang mereka. Keberhasilan ini adalah buah dari kerja sama seluruh pemangku kepentingan. Mari kita kawal bersama stabilitas keuangan nasional ini agar terus memberikan manfaat bagi pembangunan ekonomi Indonesia.
Sumber: Detik Finance
Bagaimana pendapat Anda mengenai perkembangan sektor keuangan ini? Jangan lewatkan update berita finansial terbaru dan analisis pasar lainnya. Sapaan hangat kami menanti Anda untuk terus mengikuti kanal resmi LapakStore88 agar tidak ketinggalan informasi penting yang relevan dengan dompet Anda setiap harinya.
📘 Follow Fanspage kami di Facebook: klik di sini
💬 Gabung Saluran WhatsApp kami: klik di sini
📰 Baca artikel lainnya di blog kami: kunjungi blog
Baca juga:
Kata kunci terkait: LPS kinerja, premi penjaminan simpanan, stabilitas perbankan, LPS triwulan II 2026, pertumbuhan premi LPS
#LapakStore88