LokalStore88 Rabu,14 Oktober 2026.
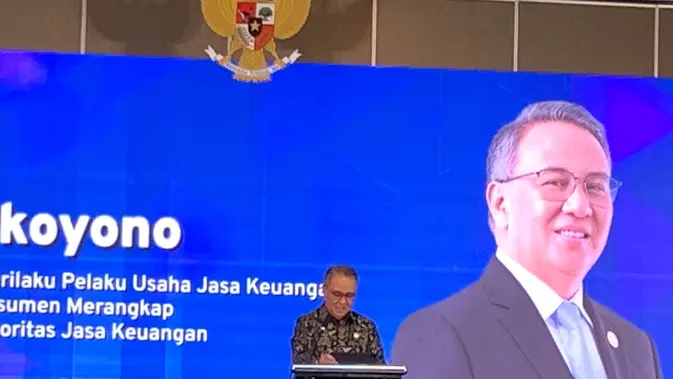
Angka penetrasi layanan finansial masyarakat telah mencatatkan pencapaian mengesankan, namun tantangan terbesar saat ini justru terletak pada aspek pemanfaatan yang mendalam. Banyak pelaku usaha mikro dan kecil kini sudah memiliki rekening maupun fasilitas pinjaman, tetapi belum sepenuhnya mengerti cara mengelolanya secara optimal. Kondisi tersebut memicu kebutuhan mendesak untuk mengubah orientasi kebijakan dari sekadar memperluas kepemilikan akun menjadi penguatan kapabilitas manajerial. Pemerintah bersama otoritas pengawas sektor keuangan terus memutar otak guna memastikan setiap fasilitas pinjaman benar-benar produktif dan memberikan nilai tambah nyata. Perubahan paradigma ini diyakini mampu mengangkat derajat sektor usaha rakyat agar lebih tahan terhadap berbagai gejolak ekonomi global yang tidak terduga.
Langkah strategis tersebut tercermin dari upaya intensif penguatan program PROMISE II Impact yang dirancang khusus untuk memfasilitasi akses sekaligus mengasah keterampilan manajerial. Berdasarkan catatan resmi otoritas, program pendampingan ini sukses mencatatkan angka pembiayaan serta tabungan formal senilai ratusan miliar rupiah bagi puluhan ribu pengusaha. Capaian ini tentu bukan sekadar statistik di atas kertas, melainkan wujud nyata transformasi ekonomi yang menyentuh langsung akar rumput. Menariknya, porsi keterlibatan perempuan dalam pelatihan kewirausahaan dan manajemen keuangan pada program ini mendominasi hingga lebih dari separuh total peserta. Keterlibatan aktif kaum perempuan terbukti memberikan dampak signifikan terhadap ketahanan finansial keluarga serta kelangsungan usaha skala kecil di berbagai daerah.
🛒 LapakStore88 - Toko Produk Aplikasi Premium Termurah — Kunjungi Toko »
Survei nasional terbaru menunjukkan bahwa indeks literasi finansial publik telah menyentuh persentase yang cukup tinggi, sementara tingkat inklusinya bahkan melampaui angka sembilan puluh persen. Kendati demikian, tingginya angka inklusi ini menyimpan pekerjaan rumah tersendiri karena literasi yang memadai belum merata di setiap lapisan masyarakat. Otoritas pengawas berpandangan bahwa perluasan kepemilikan instrumen keuangan wajib berjalan beriringan dengan edukasi yang masif agar nasabah tidak salah langkah. Literasi yang matang akan membantu pelaku usaha dalam mengenali risiko, merencanakan arus kas, serta mengoptimalkan dana pinjaman untuk ekspansi bisnis. Tanpa pemahaman yang memadai, kemudahan mendapatkan kucuran dana justru berpotensi menjerumuskan pelaku usaha ke dalam jerat utang konsumtif yang merugikan.
Optimalisasi Peran Lembaga Keuangan Daerah
Dalam upaya memperluas jangkauan ke pelosok, sinergi dengan Bank Perekonomian Rakyat serta Bank Pembangunan Daerah menjadi pilar yang tidak boleh diabaikan. Kedua institusi finansial milik daerah ini dinilai memiliki keunggulan komparatif berupa kedekatan geografis serta ikatan emosional yang kuat dengan masyarakat setempat. Pendekatan personal yang dilakukan oleh mantri bank atau petugas lapangan terbukti lebih efektif dalam membangun kepercayaan serta memberikan pendampingan intensif. Pelaku usaha di daerah seringkali merasa lebih nyaman berkonsultasi mengenai persoalan bisnis mereka kepada lembaga keuangan yang beroperasi di sekitar lingkungan mereka. Kolaborasi erat ini memastikan bahwa program bantuan pembiayaan tepat sasaran dan benar-benar dimanfaatkan untuk kegiatan produktif yang menopang perekonomian lokal.
Kendala klasik yang kerap dikeluhkan oleh para pengusaha kecil selama ini berkaitan erat dengan kaku dan tingginya suku bunga pinjaman perbankan konvensional. Selama ini, institusi perbankan kerap mematok beban bunga yang cukup memberatkan karena tingginya risiko gagal bayar yang dipersepsikan dari minimnya agunan. Untuk mengatasi persoalan tersebut, otoritas mendorong penggunaan teknologi modern agar proses analisis kelayakan pembiayaan bisa dilakukan dengan jauh lebih efisien. Pemanfaatan inovasi digital terbukti mampu memangkas biaya operasional bank dalam memproses pengajuan pinjaman dari para pelaku usaha kecil. Efisiensi operasional inilah yang kemudian diterjemahkan ke dalam bentuk penawaran suku bunga yang jauh lebih wajar dan terjangkau bagi debitur.
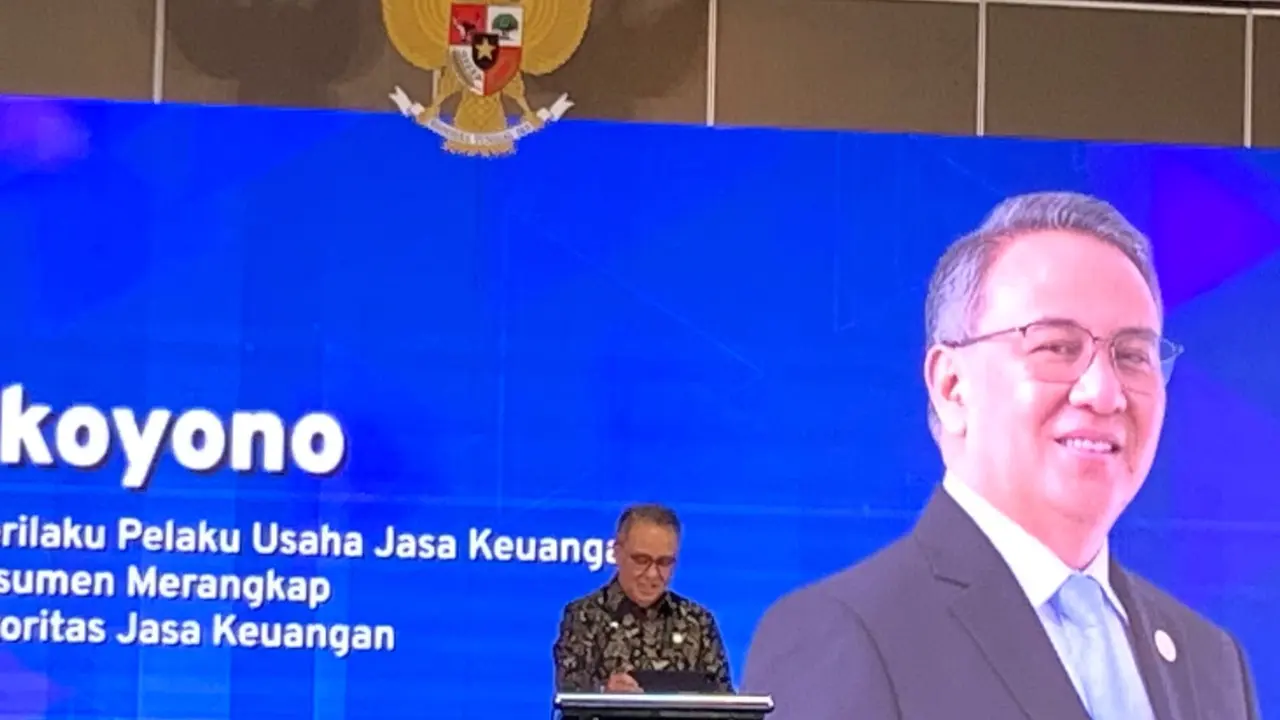
Salah satu terobosan paling dinantikan dalam dunia pembiayaan mikro adalah penerapan sistem penilaian kelayakan kredit alternatif atau yang populer disebut alternative credit scoring. Selama bertahun-tahun, lembaga perbankan hanya mengandalkan data historis dari Sistem Layanan Informasi Keuangan untuk memutuskan persetujuan kredit bagi seorang pemohon. Padahal, banyak pengusaha kecil yang belum pernah bersentuhan dengan perbankan formal sehingga tidak memiliki rekam jejak di sistem tersebut meskipun bisnis mereka sangat sehat. Penilaian alternatif ini memanfaatkan berbagai parameter digital non-tradisional, seperti catatan transaksi harian, pola pembayaran utilitas, hingga kebiasaan berdagang di platform digital. Dengan cara pandang yang lebih luas dan fleksibel, lembaga keuangan dapat melihat potensi riil dari seorang pelaku usaha tanpa harus terhalang ketiadaan agunan fisik.
Digitalisasi Catatan Keuangan dan Masa Depan Bisnis
Selain persoalan akses modal, kelemahan mendasar yang sering menghambat pertumbuhan bisnis kecil terletak pada buruknya tata kelola pencatatan keuangan harian usaha. Banyak pengusaha yang mencampurkan keuangan pribadi dengan hasil penjualan toko sehingga arus kas perusahaan menjadi kabur dan sulit diaudit. Guna merespons tantangan ini, penerapan sistem pencatatan berbasis teknologi seperti Enterprise Resource Planning mulai diperkenalkan secara luas ke berbagai komunitas usaha. Sistem digital ini membantu pengusaha merekam setiap transaksi masuk dan keluar secara transparan, akurat, serta dapat dipertanggungjawabkan setiap saat. Transparansi data operasional tersebut secara otomatis akan meningkatkan tingkat kepercayaan lembaga keuangan untuk menyalurkan dana dalam jumlah lebih besar.
Sebagai contoh nyata di lapangan, kelompok peternak sapi perah di wilayah Jawa Barat telah membuktikan efektivitas pemanfaatan sistem pencatatan digital dalam mengelola bisnis mereka. Melalui pencatatan produksi susu dan arus kas yang tersistem dengan baik, para peternak berhasil meyakinkan lembaga keuangan untuk memberikan kucuran modal yang substansial. Angka pembiayaan yang berhasil diserap oleh ratusan peternak tersebut menunjukkan bahwa transparansi data adalah kunci utama dalam membuka pintu permodalan. Lembaga penyalur dana tidak lagi merasa ragu karena profil risiko para debitur dapat dipantau secara real-time melalui laporan digital yang rapi. Keberhasilan inisiatif ini sekaligus mematahkan stigma bahwa pelaku usaha tradisional gagap teknologi dan mustahil diadopsi ke dalam ekosistem modern.
Ke depannya, agenda penguatan sektor usaha rakyat ini akan terus dilanjutkan melalui kerja sama lintas sektoral yang melibatkan berbagai lembaga internasional dan instansi pemerintah. Keterlibatan organisasi buruh internasional serta dukungan dari negara sahabat menunjukkan bahwa isu pemberdayaan ekonomi mikro ini menjadi perhatian global. Fokus kerja sama ke depan diarahkan pada perluasan adopsi teknologi, peningkatan kapasitas sumber daya manusia, serta penciptaan regulasi yang melindungi kepentingan pengusaha kecil. Sinergi yang solid antara pemerintah pusat, daerah, dan pelaku industri keuangan diharapkan mampu menciptakan ekosistem bisnis yang lebih inklusif dan berkeadilan. Seluruh pemangku kepentingan sepakat bahwa ukuran keberhasilan program bukan lagi seberapa banyak rekening yang tercipta, melainkan seberapa besar peningkatan taraf hidup masyarakat.
Sumber: Liputan6 Bisnis
Jangan sampai ketinggalan berbagai informasi ekonomi dan keuangan paling mutakhir yang kami sajikan khusus untuk Anda setiap hari. Pastikan Anda terus memantau pembaruan berita terpercaya kami agar selalu selangkah lebih maju dalam memahami dinamika pasar.
📘 Follow Fanspage kami di Facebook: klik di sini
💬 Gabung Saluran WhatsApp kami: klik di sini
✈️ Update berita tercepat ada di Channel Telegram kami. Gabung sekarang, gratis, tanpa ketinggalan kabar terbaru.
Gabung Channel Telegram »📰 Baca artikel lainnya di blog kami: kunjungi blog
Baca juga:
Kata kunci terkait: inklusi keuangan, UMKM, OJK, credit scoring, literasi keuangan, pembiayaan usaha, suku bunga
#LapakStore88